Begin juli 2025 verscheen de jaarlijkse ‘3%-nota’ van ECOOM in samenwerking met het Departement WEWIS.
Onderstaand vatten we enkele resultaten uit de nota samen in tien punten.
1 - O&O-intensiteit: 3,52% van het Vlaams bbp
Een belangrijk beleidsindicator binnen het wetenschaps- en innovatiebeleid vormt de zgn. ‘O&O-intensiteit’: de totale uitgaven voor O&O binnen een regio/land uitgedrukt als percentage van het bbp van de regio/het land.
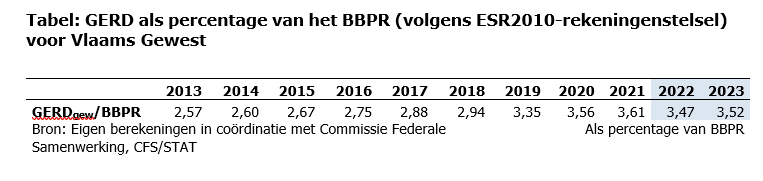
De indicator wordt voor Vlaanderen jaarlijks berekend door het interuniversitair ExpertiseCentrum O&O Monitoring (ECOOM) in samenwerking met het Departement WEWIS, op basis van een vragenlijst die een EUROSTAT-methodologie volgt, zodanig dat ze internationaal vergelijkbaar is.
Op de Top van Lissabon, in maart 2000 stelden de EU-leiders als ambitie in hun respectievelijke landen 3% van het bbp te spenderen aan uitgaven voor O&O, private en publieke sector samen: de zgn. ‘Lissabon-norm’ was geboren. In 2019 bereikte Vlaanderen de norm.
De meest recente gegevens voor Vlaanderen komen voort uit de resultaten van de vragenlijst Onderzoek & Ontwikkeling 2024, met als referentieperiode 2022-2023, uitgevoerd in de Vlaamse profit en non-profit sectoren. In 2023 totaliseren de uitgaven in Vlaanderen tot 12,5 miljard € of 3,52% van het Vlaams bbp.
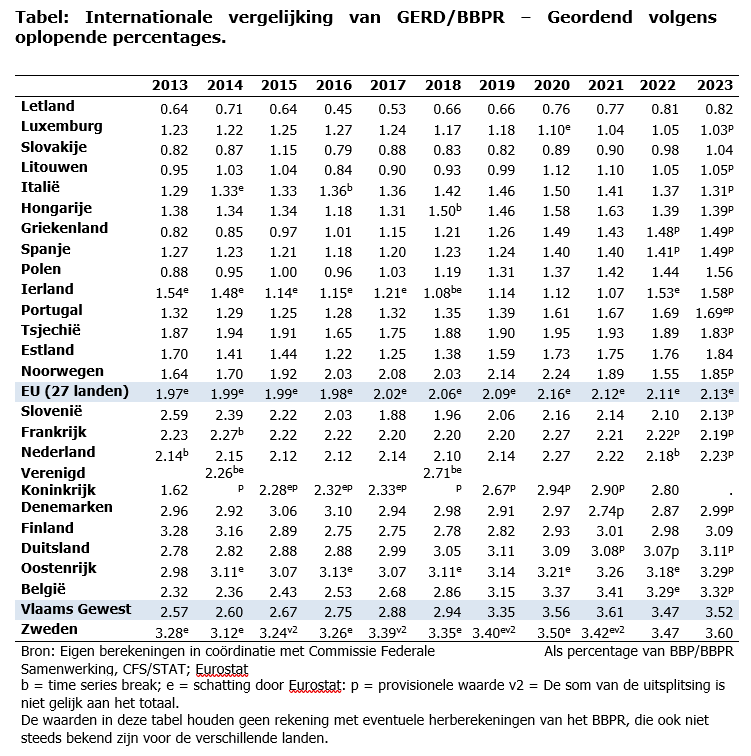
2 - Binnen de EU scoort enkel Zweden hoger dan Vlaanderen!
Wanneer we Vlaanderen vergelijken met andere Europese landen, dan wordt Vlaanderen enkel nipt voorafgegaan door Zweden. Een puike prestatie.
3 - Vier sectoren verantwoordelijk voor de O&O-uitgaven
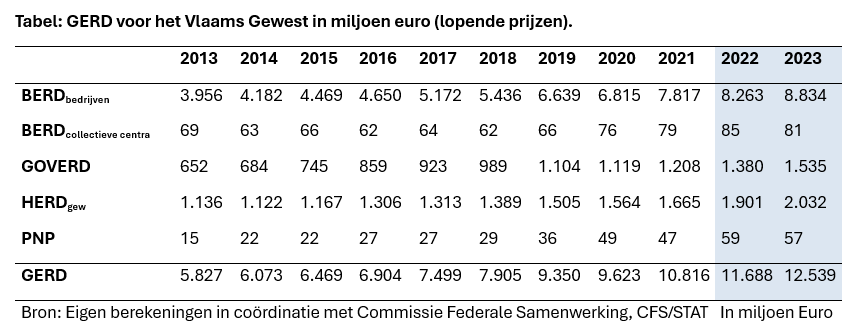
Vier sectoren zijn verantwoordelijk voor de O&O-uitgaven of de ‘bruto binnenlandse uitgaven voor O&O’ of GERD (Gross Expenditures on Research and Development) per uitvoeringssector, waarbij de uitgaven geïdentificeerd worden volgens locatie van activiteit, met name:
- Bedrijven: BERD of Business Expenditures on R&D: de bedrijvencomponent en de Collectieve Onderzoekscentra (COC);
- Overheden: GOVERD of Government Expenditures on R&D (de vier strategische onderzoekscentra imec, VITO, Flanders Make en VIB en andere publieke wetenschappelijke instellingen);
- Hoger Onderwijs: HERD of Higher Education Expenditures on R&D: zowel universiteiten, als onderzoeksinstellingen verbonden aan universiteiten, als hogescholen;
- Instellingen zonder winstoogmerk: PNP of Not for Profit Organisations Expenditures on R&D (zowel semi-publieke als private organisaties en internationale organisaties).
4 - Bedrijven verantwoordelijk voor 71% van de O&O-uitgaven
Kijken we in bovenstaande tabel naar de verdeling van de uitgaven over de vier categorieën, zien we dat in 2023 71% van de totale uitgaven gerealiseerd werd door bedrijven (8.834/12.539 miljoen, exclusief de collectieve centra).
Het percentage voor de universiteiten en hogescholen op gewestniveau bedraagt 16% en de overheden dragen bij voor 12%.
Het verschil ten opzichte van 100% (circa 1%) wordt bepaald door de collectieve centra (zoals Centexbel, Sirris, Buildwise, …), die in de sommatie ook bij de BERD geteld worden, gelet op hun bedrijfsgerichtheid en cofinanciering door de bedrijven, en de publieke non-profitinstellingen.
5 - O&O-uitgaven: private versus publieke uitvoeringssector in % bbp
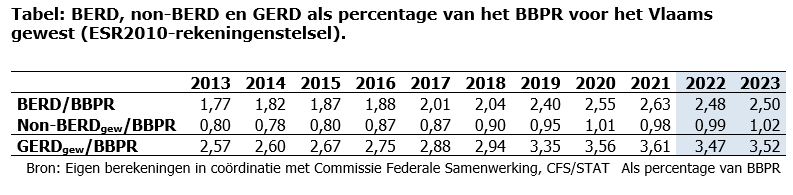
De bruto binnenlandse uitgaven voor O&O (GERD) kunnen ook opgesplitst worden in twee categorieën van uitvoerders: privaat versus publiek.
De eerste categorie omvat de bedrijven en collectieve onderzoekscentra (BERD) en de tweede beslaat de overheden (GOVERD), de instellingen voor hoger onderwijs (HERD) en de particuliere non-profit instellingen (PNP) in het Vlaams Gewest, samen de ‘non-BERD’ genoemd.
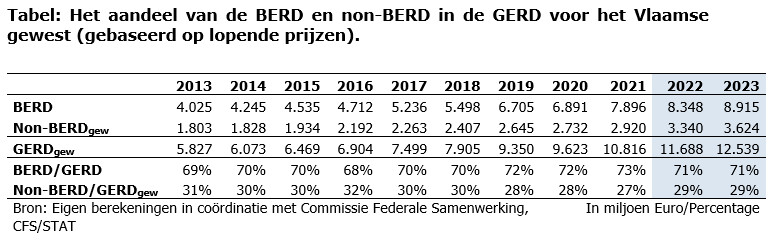
Uit de resultaten blijkt dat de ratio BERD/GERD vrij constant blijft. Gedurende de laatste 10 jaar (en ook daarvoor) is ongeveer 70% van de totale bruto binnenlandse uitgaven voor O&O afkomstig van de private uitvoeringssector. In 2022 en 2023 bedraagt de ratio BERD/GERD 71%, en de ratio Non-BERD/GERD 29%.
Wanneer we dit uitdrukken in % van het Vlaams bbp krijgen we volgend beeld:
6 - Wie financiert de O&O-activiteiten in Vlaanderen?
Het is niet alleen belangrijk te weten welke sectoren de O&O-uitgaven doen, even belangrijk is te weten wie die uitgaven financiert.
M.a.w. we zijn niet enkel geïnteresseerd in de opsplitsing tussen publieke en private uitvoerders van de O&O-activiteiten. Het is ook belangrijk na te gaan hoe deze activiteiten gefinancierd worden.
In het kader van de 3% O&O-norm wordt immers algemeen aanvaard dat de diverse overheden ernaar streven om O&O-uitgaven te financieren ter waarde van 1% van het BBPR, terwijl het bedrijfsleven als doel heeft 2% te financieren.
Het aandeel van de private en publieke sector in de financiering van de O&O-uitgaven kan dankzij de O&O-vragenlijsten achterhaald worden en geeft volgend beeld:
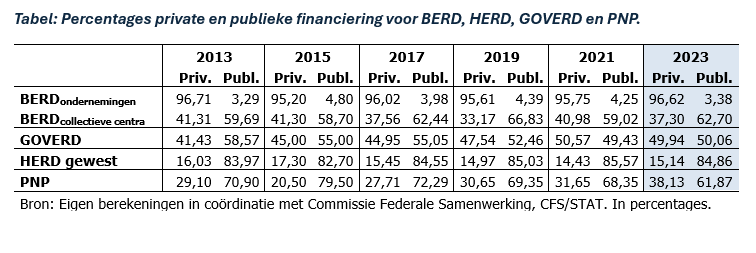
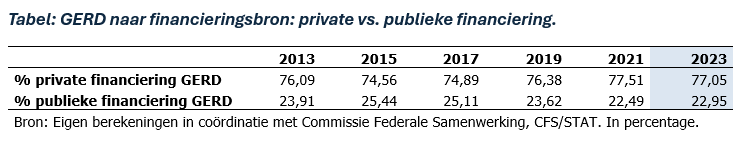
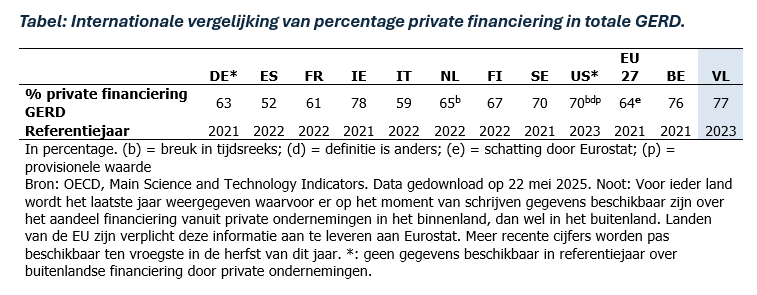
Op basis van bovenstaande verhoudingen leiden de ECOOM-onderzoekers af dat in 2023 in totaal 77% van de totale uitgaven voor O&O (GERD) gefinancierd werden vanuit de private sector, versus 23% vanuit de publieke sector:
We kunnen het publiek en privaat gefinancierd deel van de totale O&O-uitgaven ook afzetten tegen het bbp van Vlaanderen en dan komen we tot volgend beeld:
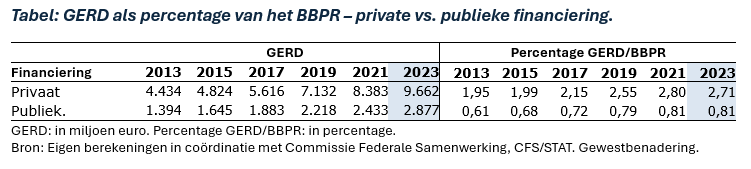
Voor 2023 zien we dat 2,71% van het bbp van de regio gefinancierd wordt door de private sector, en 0,81% door de publieke sector.
Ook hier kunnen we internationaal benchmarken en dan zien we dat Vlaanderen een veel hoger percentage private financiering heeft dan nagenoeg alle andere Europese landen, ook hoger dan koplopers als Duitsland (63% in 2021) en Zweden (70% in 2021):
7 - Wat als we ook de indirecte (fiscale) overheidssteun in rekening brengen?
Volgens internationale afspraken wordt voor de hoger vermelde publieke financiering enkel directe overheidssteun (in de vorm van overheidssubsidies) meegeteld.
Indirecte overheidssteun, in de vorm van fiscale voordelen, wordt buiten beschouwing gelaten.
Nochtans is die indirecte – fiscale – steun in ons land enorm belangrijk, maar een federale bevoegdheid.
Concreet betreft het fiscale steunmechanismen zoals:
‒ gedeeltelijke vrijstelling van doorstorting van bedrijfsvoorheffing op het loon van bepaalde
onderzoekers;
‒ belastingkrediet voor O&O;
‒ belastingaftrek voor innovatie-inkomsten.
De ECOOM-onderzoekers komen tot volgend ruw beeld op basis van data van de FOD Financiën:
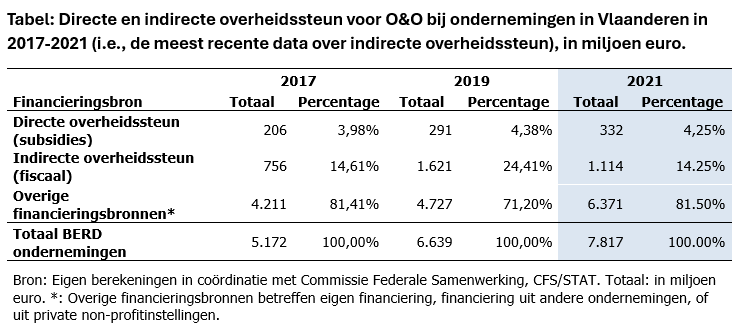
Voor het jaar 2021 kunnen we samenvattend stellen dat van alle O&O-uitgaven gedaan door de BEDRIJVEN ongeveer 4% gefinancierd wordt door directe overheidssteun via subsidies, 14% door indirecte fiscale steunmaatregelen en 82% door de bedrijven zelf gefinancierd wordt.
Voor details en de evolutie doorheen de tijd verwijzen we naar de 3%-nota zelf.
8 - Hoeveel O&O-personeel is actief in Vlaanderen?
Naast de uitgaven voor O&O geeft ook het O&O-personeel een belangrijke indicatie van de O&O-activiteit van een land of regio.
Bij het verzamelen van de O&O-personeelsgegevens wordt gewerkt volgens dezelfde dimensies als bij de O&O-budgetten. Het totale O&O-personeel is dus samengesteld uit het O&O-personeel van de bedrijven (inclusief de collectieve onderzoekscentra), de overheden, de instellingen voor hoger onderwijs en de particuliere non-profit instellingen.
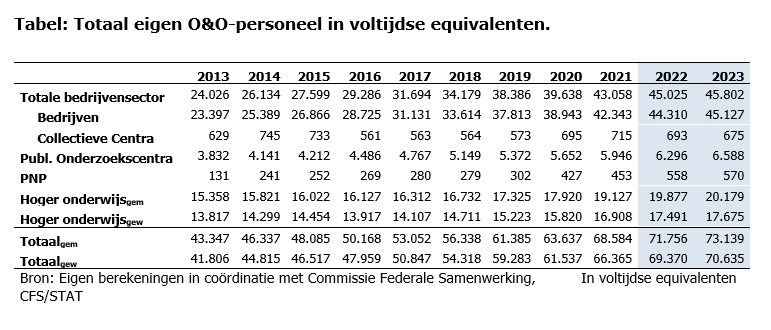
In de statistieken wordt hierbij, ingevolge onze staatsstructuur, een onderscheid gemaakt tussen de ‘gewestbenadering’ en de ‘gemeenschapsbenadering’.
De O&O-activiteiten van de Vlaamse gemeenschapsinstellingen die in het Brussels Hoofdstedelijk Gewest zijn gevestigd (bijvoorbeeld de universiteit VUB), horen volgens de ‘gemeenschapsbenadering’ bij de Vlaamse gemeenschap, wat niet het geval is bij de ‘gewestbenadering’. Dat verklaart de verschillen in aantallen: meer dan 73.000 vte’s versus meer dan 70.000 vte’s.
In lijn met de vorige jaren zien we in 2023 dat het meeste O&O-personeel actief is in de bedrijven: 64% volgens de gewestbenadering.
De instellingen voor hoger onderwijs zijn een tweede belangrijke tewerkstellingsplaats voor O&O-personeel (25% volgens de gewestbenadering, 28% volgens de gemeenschapsbenadering die ook het O&O-personeel van de Brusselse onderwijsinstellingen meeneemt) terwijl de publieke onderzoekscentra en overige overheidsinstellingen met O&O volgen als derde (9% volgens de gewestbenadering).
9 - Voor welke bedrijfstakken gebeuren de meeste O&O-uitgaven?
Economische activiteiten worden traditioneel opgedeeld in bedrijfstakken en om statistische redenen worden daaraan zgn. NACE-codes toegekend.
Niet elke bedrijfstak blijkt even ‘O&O-intensief’ te zijn.
De meeste O&O-uitgaven gebeuren voor de sector van de Chemie/Farmaceutische industrie/Raffinaderijen (NACE 19-21; blauwe lijn), gevolgd door de sector van de Productiehuizen/Telecom/ICT/Ingenieurs/Technische testen (NACE 58-63, 71; gele lijn).
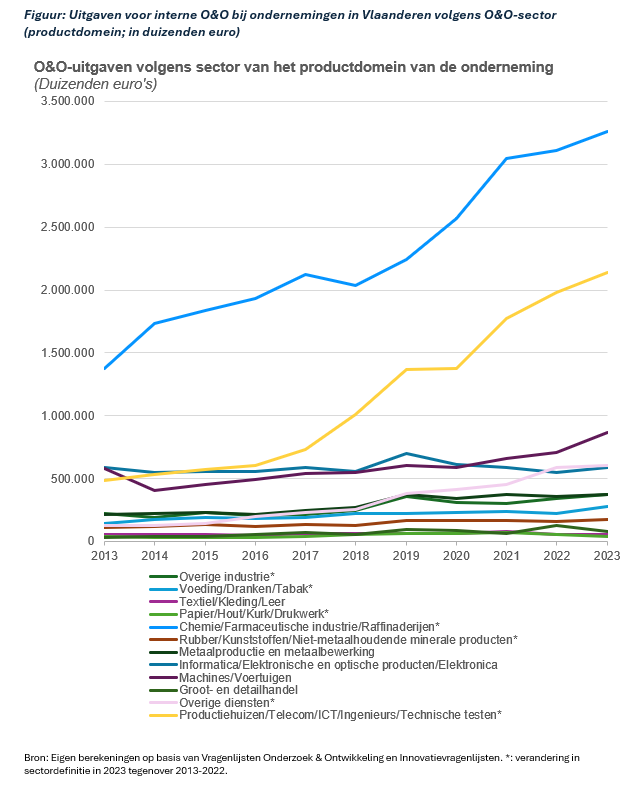
We zien dat de uitgaven voor interne O&O sinds 2013 voor de O&O-sector die het grootste aandeel vertegenwoordigt in de totale uitgaven voor interne O&O in Vlaanderen, Chemie/Farmaceutische industrie/Raffinaderijen (NACE 19-21), meer dan verdubbelen. Daarbij is haar procentuele bijdrage aan het totaal voor Vlaanderen, die in 2013 35% bedroeg, en in 2016 piekte met 42%, in 2019 teruggevallen naar 34%, om dan opnieuw te stijgen naar 39% in 2021. In 2023 worden 37% van de O&O-uitgaven gemaakt in functie van het productdomein Chemie/Farmaceutische industrie/Raffinaderijen.
Tegelijk is het aandeel van Productiehuizen/Telecom/ICT/Ingenieurs/Technische testen (NACE 58-63, 71) fors gestegen. Waar de sector in 2013 12% van het totaal voor Vlaanderen bijdroeg, is dat in 2023 gestegen tot 24%.
De O&O-activiteiten zijn dus sterk geconcentreerd in bepaalde sectoren. Dat gegeven is niet onbelangrijk wanneer we de O&O-uitgaven internationaal vergelijken. De ‘sectorstructuur’ van de economie heeft een grote invloed op de O&O-intensiteit in een regio/land. Zo kent Vlaanderen – in vergelijking met andere regio’s/landen - een zeer belangrijke chemie- en farmaceutische industrie, wat bijdraagt aan haar hoge O&O-intensiteit van 3,52% van haar bbp.
10 - Verrichten alle bedrijven O&O-uitgaven en zijn er verschillen tussen grote en kleine ondernemingen?
Ook hier is er sprake van een sterke, dubbele, concentratie.
We zien dat de top-50 ondernemingen meer dan de helft (51%) van de totale uitgaven voor interne O&O bij de ondernemingen in Vlaanderen vertegenwoordigen.
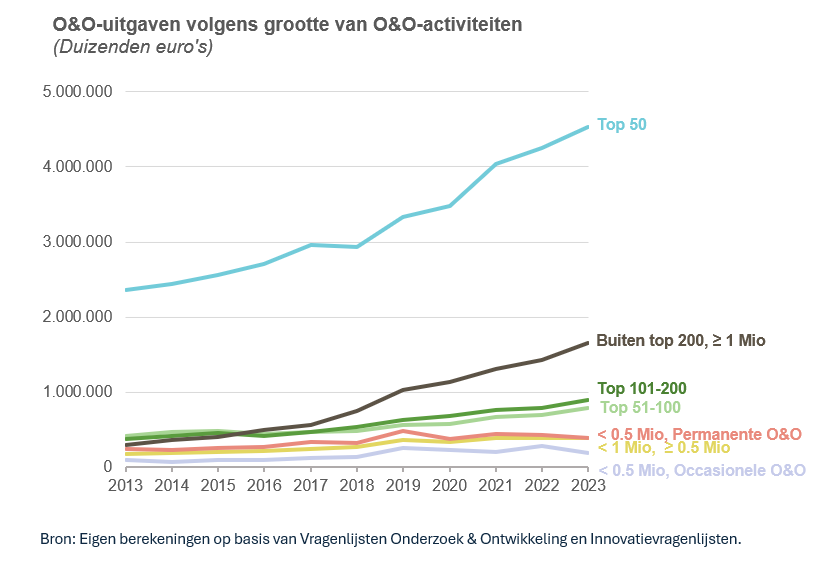
We zien duidelijk dat de uitgaven bij deze groep stijgen tussen 2013 en 2023.
Bij de andere groepen is er eveneens groei, echter, gezien zij minder van het totaal vertegenwoordigen, is dit minder zichtbaar in de figuur.
Het aandeel in het totaal aan interne O&O-uitgaven van ondernemingen die buiten de top-200 vallen, maar die minstens 1 miljoen euro aan O&O uitgeven, is daarbij doorheen de laatste 10 jaar gestaag gegroeid, en representeert in 2023 19% van het totaal.
Tussen 2022 en 2023 zijn de uitgaven van bedrijven die minder dan een half miljoen aan O&O uitgeven in de context van permanente of occasionele O&O-activiteiten gedaald, maar dit is, gegeven de beperkte bijdrage van deze groepen (respectievelijk 4% en 2% van het totaal), van beperkte relevantie.
Bovendien verrichten grote ondernemingen beduidend meer O&O-uitgaven dan kleine bedrijven.
Dat is duidelijk zichtbaar in onderstaande figuur.
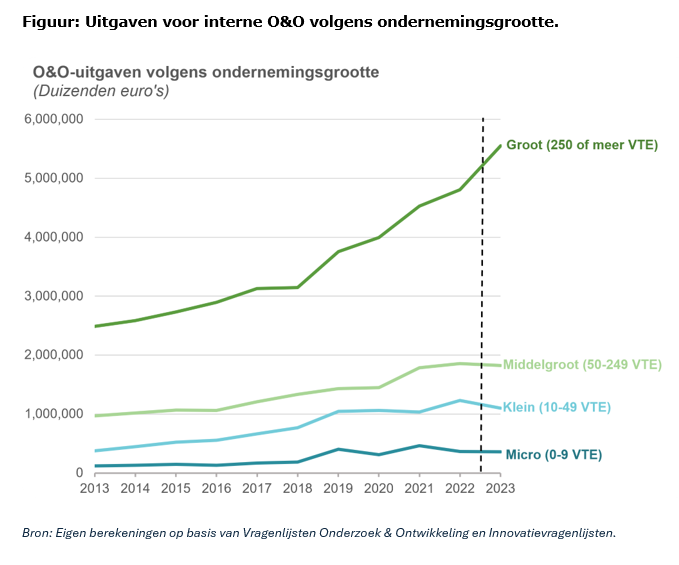
We zien dat de grote ondernemingen (met 250 of meer personeelsleden) 63% vertegenwoordigen van de totale uitgaven voor interne O&O bij ondernemingen in Vlaanderen.
We zien duidelijk de groei van de uitgaven voor interne O&O tussen 2013 en 2023 bij deze groep van grote ondernemingen. Tussen 2022 en 2023 zijn de uitgaven aan interne O&O met 16% gestegen bij grote ondernemingen.
Bij middelgrote ondernemingen (50-249 personeelsleden) en bij micro-ondernemingen (0-9 werknemers) zijn de O&O-uitgaven licht gedaald, met respectievelijk 2% en 3%.
Bij kleine ondernemingen (10-49 personeelsleden) is er een sterkere daling, van 11%. Deze dalingen worden in het totaal evenwel gecompenseerd door de grotere groei onder grote ondernemingen.
Hierbij is het ook relevant te noteren dat micro-ondernemingen (en kleine ondernemingen) vaker occasionele O&O-activiteiten hebben (tegenover permanente O&O-activiteiten) dan middelgrote en grote ondernemingen, en dat occasionele O&O-activiteiten per definitie meer fluctueren doorheen de tijd dan permanente O&O-activiteiten.
Download 3%-nota